
保险正在重新给湾区的每一条街定价
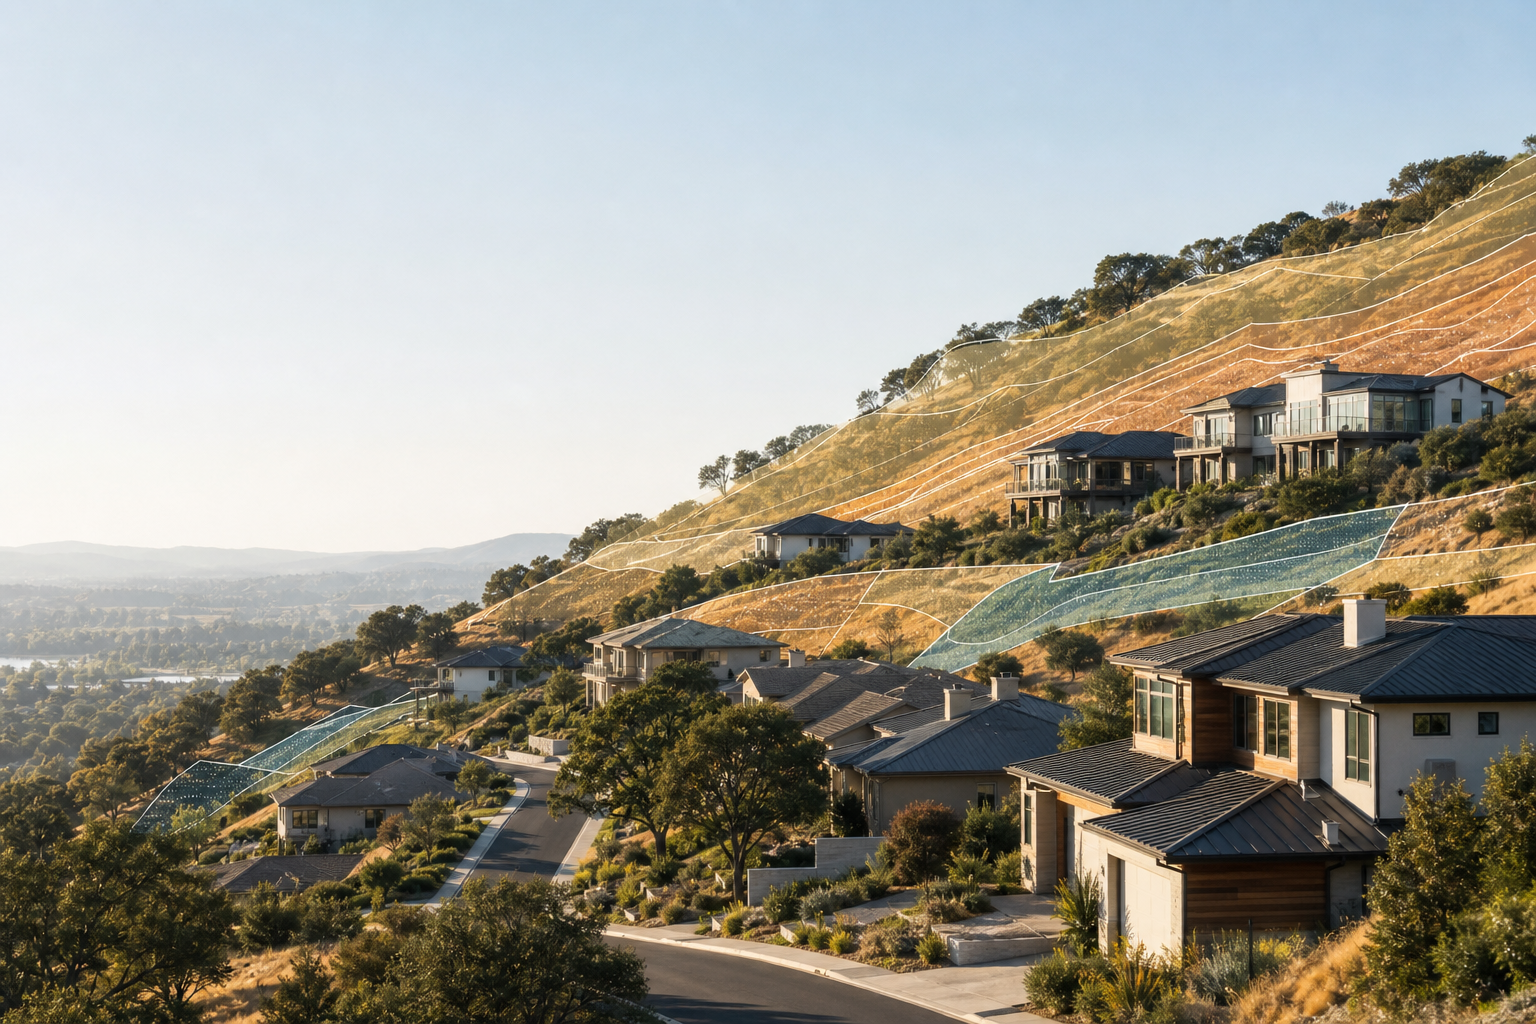
两套房面积接近、景观相似,开车只差几分钟。过去,买家可能主要比较学区、装修和通勤。现在,越来越多人会先问一句:这套房能不能正常买到保险?
这个问题正在改变湾区部分街区的定价方式。
California FAIR Plan 已获批平均上调 29.1%,计划于 2026 年 10 月 15 日生效。FAIR Plan 原本是私营保险难以承保时的最后选择,如今使用它的家庭越来越多。根据公开数据,2024 年秋至 2025 年底,其保单数量增长约 44%,超过 66.8 万户。
风险并不是按城市名称平均分布,而是落在具体地块和街道上。靠近山地、植被密集、消防响应条件较弱的区域,更容易遇到保费上涨、承保条件收紧或私营保险拒保。
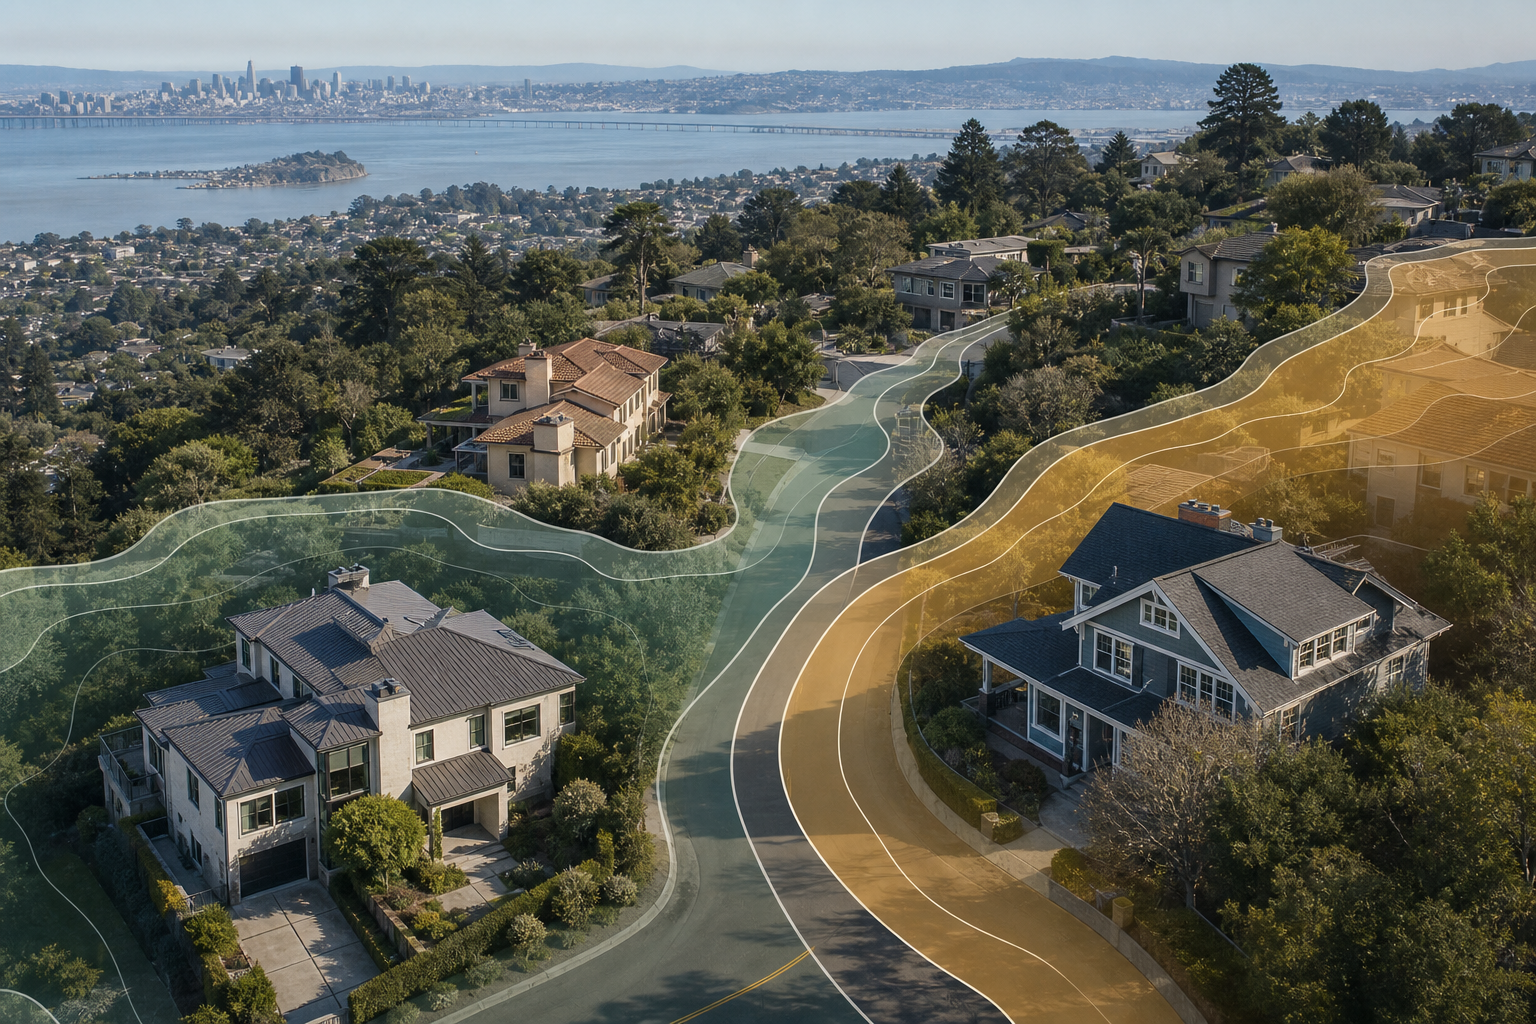
这对湾区买卖双方的影响很直接。
对买家来说,保险不再是 escrow 后段才处理的小事项。保险是否可得、保费多少、自付额多高,会影响真实月度支出,也可能影响贷款能否按时完成。看到房子后才开始询价,风险太大。
对卖家来说,买家如果无法快速得到保险方案,可能选择降价,也可能直接退出。挂牌前准备一份近期保险报价、屋顶和电气系统资料、植被管理记录,比单纯强调景观更有用。
保险还会放大“微观地段”的差异。过去大家习惯以城市或邮编谈市场,现在一条火险区划线、一段狭窄道路,甚至房屋与野地交界面的距离,都可能改变持有成本。
所以,分析一套靠山房屋时,至少要做四项检查。
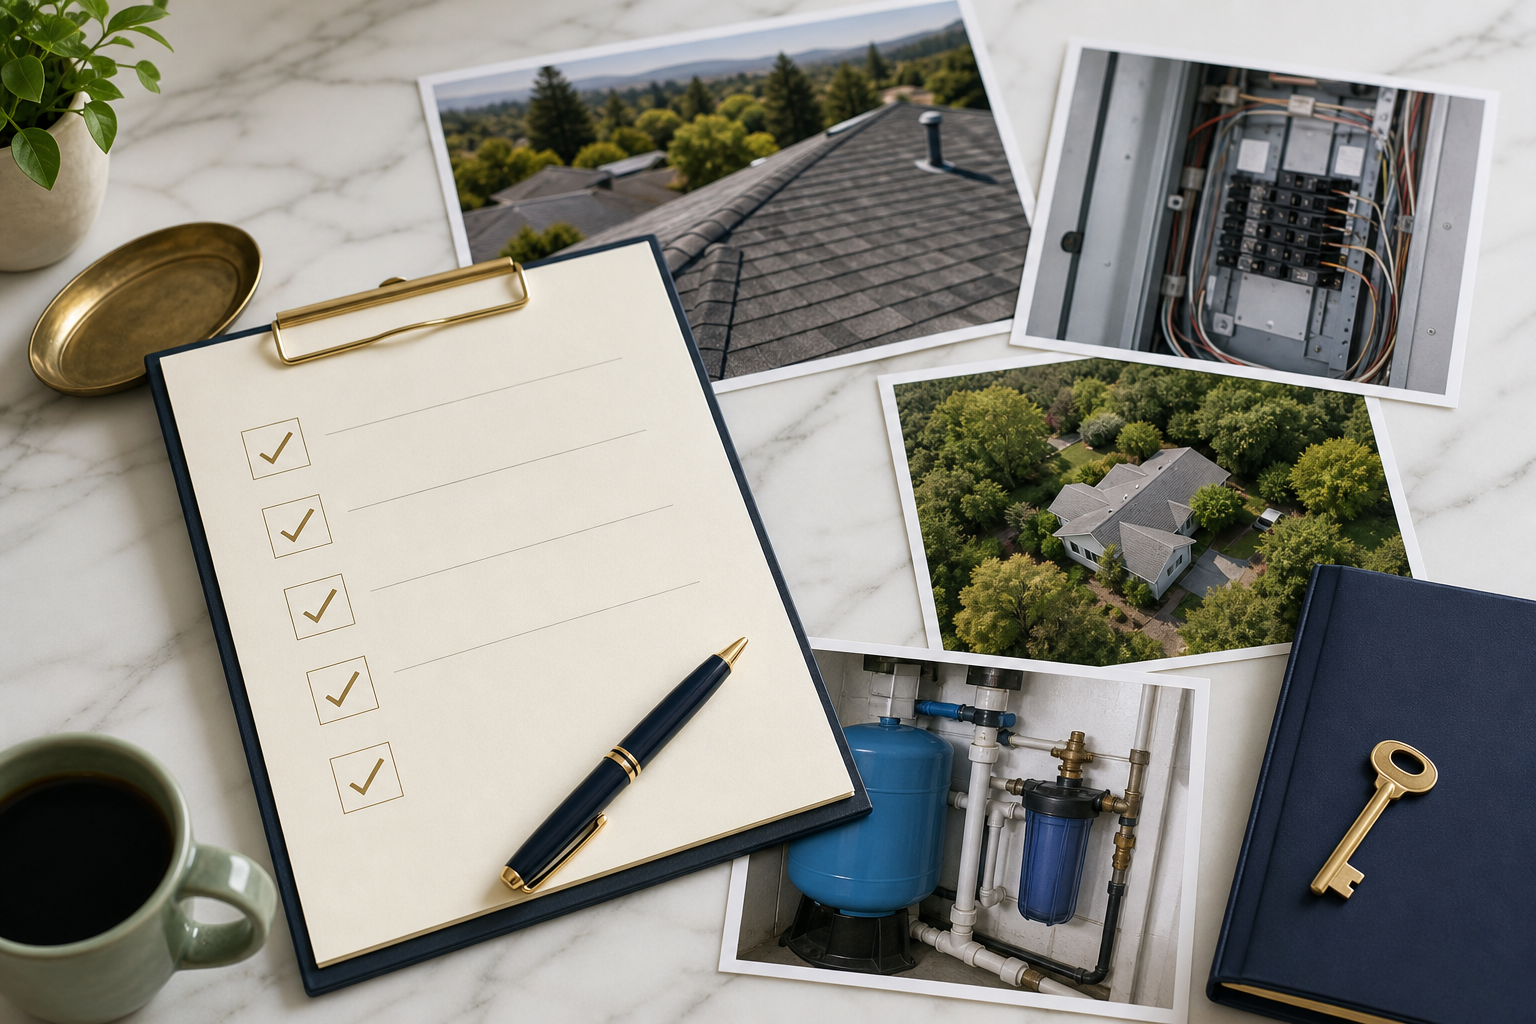
先看 CAL FIRE Fire Hazard Severity Zone 地图,确认地块所在区域;再向保险经纪索取真实报价,而不是引用邻居几年前的保费;同时检查屋顶、电气、供水和植被管理是否会影响承保;最后把保费、自付额和潜在改造成本放回总预算。
网上常见“两套房一年保险能差几万美元”的说法。这个量级在部分高风险案例中可能出现,但不能当作每套房的默认结论。最可靠的数字,仍然是针对具体地址取得的报价。
Altora 的 Property Brief 会把保险放到尽调前端。AI 可以帮助扫描公开火险图层和历史资料,团队再结合现场地形、房屋系统和保险专业人士的反馈判断。地图负责提示问题,报价负责确认成本。
保险不会让所有靠山房屋失去价值,但它正在改变买家愿意为景观、隐私和自然环境支付多少。过去被视为加分项的特征,现在需要和长期持有成本一起看。
后台回复「保险地图」,领取湾区房屋保险尽调清单。
FAIR Plan及保险政策可能调整,具体承保与保费以持牌保险专业人士针对具体地址的报价为准。本文不构成保险、法律或投资建议。
摘要: 湾区保险风险已经细化到街道和地块。买家应在出价前确认承保与成本,卖家应在挂牌前准备保险资料,不能再把保险留到交易后段处理。